


ภาษีหัก ณ ที่จ่าย 1% ผ่านระบบ e-Withholding Tax ปี 2569–2570 ใครใช้สิทธิได้ ต้องทำอย่างไร?


ภาษีหัก ณ ที่จ่าย 1% ผ่านระบบ e-Withholding Tax ปี 2569–2570 ใครใช้สิทธิได้ ต้องทำอย่างไร?
อัปเดตข่าวภาษีสำหรับผู้ประกอบการ นักบัญชี และฝ่ายบัญชีกิจการ
มาตรการลดอัตราภาษีหัก ณ ที่จ่ายเหลือ 1% ผ่านระบบ e-Withholding Tax เป็นมาตรการภาษีที่ช่วยสนับสนุนการทำธุรกรรมทางการเงินและการนำส่งภาษีผ่านระบบอิเล็กทรอนิกส์ ช่วยลดภาระเงินสดที่ถูกหักไว้ของผู้รับเงิน และส่งเสริมให้การจัดการภาษีของธุรกิจมีประสิทธิภาพมากขึ้น
ล่าสุด มีการประกาศ กฎกระทรวง ฉบับที่ 402 (พ.ศ. 2569) เมื่อวันที่ 9 ตุลาคม 2569 เพื่อขยายมาตรการภาษีเพื่อส่งเสริมระบบภาษีอิเล็กทรอนิกส์ ใช้กับเงินได้ที่จ่ายตั้งแต่ 1 ม.ค. 2569 ถึง 31 ธ.ค. 2570 และผู้มีหน้าที่นำส่งภาษีต้องดำเนินการตามวิธีในมาตรา 3 ปัณรส (นำส่งผ่านระบบอิเล็กทรอนิกส์)
บทความนี้จะสรุปหลักการของมาตรการ ประโยชน์ต่อธุรกิจ ประเภทเงินได้ที่ควรตรวจสอบ ตลอดจนขั้นตอนการดำเนินการสำหรับผู้จ่ายเงินและผู้รับเงิน
1. มาตรการภาษีหัก ณ ที่จ่าย 1% คืออะไร?
โดยทั่วไป การจ่ายเงินบางประเภท เช่น ค่าบริการ ค่าจ้างทำของ ค่าเช่า หรือค่าโฆษณา อาจมีหน้าที่หักภาษี ณ ที่จ่ายในอัตราที่กฎหมายกำหนด ซึ่งอัตราปกติแตกต่างกันไปตามประเภทเงินได้และเงื่อนไขของผู้รับเงิน
มาตรการ e-Withholding Tax เป็นการลดอัตราภาษีหัก ณ ที่จ่ายสำหรับเงินได้บางประเภทที่เข้าเงื่อนไข โดยให้ใช้อัตรา 1% เมื่อดำเนินการผ่านระบบ e-Withholding Tax ตามหลักเกณฑ์ที่กำหนด
ระยะเวลาของมาตรการ: ตั้งแต่วันที่ 1 มกราคม 2569 ถึงวันที่ 31 ธันวาคม 2570 ทั้งนี้ ต้องพิจารณารายละเอียดและเงื่อนไขตามกฎหมายที่เกี่ยวข้องก่อนใช้อัตราพิเศษ
สิ่งสำคัญคือ การหักภาษี 1% ไม่ใช่สิทธิที่สามารถเลือกใช้ได้กับทุกรายจ่าย และการโอนเงินผ่านธนาคารทั่วไปไม่ได้หมายความว่าเป็นการใช้ระบบ e-Withholding Tax โดยอัตโนมัติ
2. ใครบ้างที่ได้รับประโยชน์จากมาตรการนี้?
2.1 ผู้ประกอบการหรือผู้จ่ายเงิน
ผู้ประกอบการหรือผู้จ่ายเงิน ที่มีการจ่ายค่าบริการหรือค่าจ้างให้แก่ผู้รับเงินหลายราย อาจได้รับประโยชน์จากการนำส่งภาษีผ่านระบบอิเล็กทรอนิกส์ ช่วยลดขั้นตอนเอกสารบางส่วนและทำให้การจัดการข้อมูลภาษีเป็นระบบมากขึ้น
2.2 ผู้รับเงินหรือผู้ให้บริการ
ผู้รับเงินหรือผู้ให้บริการที่เข้าเงื่อนไขจะถูกหักภาษีในอัตราที่ลดลง ทำให้ได้รับเงินสุทธิมากขึ้นในวันที่รับชำระ และช่วยลดภาระเงินทุนหมุนเวียนระหว่างปี
อย่างไรก็ตาม ภาษีหัก ณ ที่จ่ายโดยทั่วไปเป็นภาษีที่นำไปใช้เป็นเครดิตภาษีตามหลักเกณฑ์ที่เกี่ยวข้อง การหักในอัตราที่ลดลงจึงไม่ได้หมายความว่าภาระภาษีเงินได้สุดท้ายจะลดลงในจำนวนเดียวกัน
2.3 โรงงานและบริษัทในนิคมอุตสาหกรรม
โรงงานที่มีรายจ่ายด้านบริการซ่อมบำรุง ค่าที่ปรึกษา ค่าจ้างผู้รับเหมา หรือค่าบริการอื่น ๆ อาจได้รับประโยชน์จากการนำส่งภาษีผ่านระบบอิเล็กทรอนิกส์ ช่วยลดขั้นตอนเอกสาร และทำให้การจัดการข้อมูลภาษีเป็นระบบมากขึ้น อย่างไรก็ตามควรตรวจสอบว่ารายการใดเข้าเงื่อนไขอัตราพิเศษ เพื่อให้ฝ่ายบัญชีวางแผนการจ่ายเงินและการนำส่งภาษีได้ถูกต้อง
3. รายจ่ายประเภทที่ใช้สิทธิอัตรา 1% ได้ มีดังนี้
- มาตรา 40(2): ค่าธรรมเนียม ค่านายหน้า หรือเงินได้จากการรับทำงานให้ (จ่ายให้บริษัทหรือห้างหุ้นส่วนนิติบุคคล)
- มาตรา 40(3): ค่าแห่งกู๊ดวิลล์ ค่าแห่งลิขสิทธิ์ หรือสิทธิอย่างอื่น (จ่ายให้บริษัทหรือห้างหุ้นส่วนนิติบุคคล)
- มาตรา 40(5): ค่าเช่าทรัพย์สิน (ยกเว้นค่าเช่าเรือขนส่งระหว่างประเทศ)
- มาตรา 40(6): เงินได้จาก "วิชาชีพอิสระ" เช่น กฎหมาย การประกอบโรคศิลปะ วิศวกรรม สถาปัตยกรรม บัญชี ประณีตศิลปกรรม
- มาตรา 40(7): เงินได้จากการรับเหมา ที่ผู้รับเหมาต้องลงทุนด้วยการจัดหาสัมภาระในส่วนสำคัญนอกจากเครื่องมือ
- มาตรา 40(8):
• ค่าจ้างทำของ, ค่าบริการ (ยกเว้นการจ่ายให้แก่โรงแรมและภัตตาคาร)
• ค่าโฆษณา
• รางวัลจากการประกวด การแข่งขัน หรือการชิงโชค
• ค่าแสดงของนักแสดงสาธารณะ (ที่มีภูมิลำเนาในประเทศไทย)
ข้อยกเว้น
- มูลนิธิหรือสมาคมที่ประกอบกิจการซึ่งมีรายได้ และที่รัฐมนตรีประกาศกำหนดตามมาตรา 47(7)(ข) ไม่เข้าเงื่อนไข
- ค่าเช่าเรือตามกฎหมายส่งเสริมพาณิชยนาวีที่ใช้ขนส่งสินค้าระหว่างประเทศ ในมาตรา 40(5)
- ค่าบริการโรงแรม ค่าบริการภัตตาคาร และค่าเบี้ยประกันชีวิต ในมาตรา 40(8)
4. ขั้นตอนการใช้สิทธิสำหรับผู้จ่ายเงิน
ผู้จ่ายเงินเป็นฝ่ายหลักที่ต้องดำเนินการหักภาษีและนำส่งผ่านระบบ โดยมีแนวทางปฏิบัติดังนี้
ขั้นตอนที่ 1: ตรวจสอบประเภทเงินได้
ตรวจสอบลักษณะของรายจ่ายและสถานะของผู้รับเงิน เพื่อพิจารณาว่ารายการนั้นเข้าเงื่อนไขอัตราพิเศษหรือไม่
ขั้นตอนที่ 2: เตรียมข้อมูลผู้รับเงิน
รวบรวมชื่อหรือชื่อนิติบุคคล เลขประจำตัวผู้เสียภาษีอากร รายละเอียดการจ่ายเงิน และข้อมูลที่จำเป็นสำหรับการทำรายการผ่านระบบ
ขั้นตอนที่ 3: ติดต่อธนาคารที่รองรับบริการ
สอบถามธนาคารที่บริษัทใช้บริการว่ารองรับ e-Withholding Tax หรือไม่ รวมถึงขั้นตอนสมัครใช้งาน ช่องทางการทำรายการ และค่าธรรมเนียมที่เกี่ยวข้อง
รายชื่อธนาคารที่รองรับ e-Withholding Tax
1.ธนาคารกรุงไทย (Krungthai)
2.ธนาคารกสิกรไทย (KBank)
3.ธนาคารเพื่อการเกษตรและสหกรณ์การเกษตร (ธ.ก.ส.)
4.ธนาคารกรุงเทพ (BBL)
5.ธนาคารมิซูโฮ (Mizuho)
6.ธนาคารกรุงศรีอยุธยา (Krungsri)
7.ธนาคารไทยพาณิชย์ (SCB)
8.ธนาคารซูมิโตโม มิตซุย แบงกิ้ง คอร์ปอเรชั่น (SMBC)
9.ธนาคารสแตนดาร์ดชาร์เตอร์ด (Standard Chartered)
10.ธนาคารทหารไทยธนชาต (ttb)
11.ธนาคารธนชาต
12.ธนาคารเอชเอสบีซี (HSBC)
13.ธนาคารแลนด์ แอนด์ เฮ้าส์ (LH Bank)
14.ธนาคารเกียรตินาคินภัทร (KKP)
15.ธนาคารซิตี้แบงก์ (Citi)
ขั้นตอนที่ 4: ทำรายการจ่ายเงินผ่านระบบ
กรอกข้อมูลผู้รับเงิน ประเภทรายได้ และจำนวนเงินตามที่ระบบกำหนด จากนั้นตรวจสอบอัตราภาษีและเงื่อนไขที่ใช้ก่อนยืนยันรายการ
ขั้นตอนที่ 5: ตรวจสอบการนำส่งภาษี
เมื่อทำรายการแล้ว ให้ตรวจสอบสถานะการจ่ายเงินและข้อมูลการนำส่งภาษี พร้อมเก็บหลักฐานเพื่อใช้ประกอบการบันทึกบัญชีและการตรวจสอบภายใน

5. ขั้นตอนสำหรับผู้รับเงินหรือผู้ถูกหักภาษี
แม้ผู้รับเงินจะไม่ได้เป็นฝ่ายนำส่งภาษีผ่านธนาคารโดยตรง แต่ควรตรวจสอบข้อมูลให้ถูกต้องเช่นกัน
1. แจ้งชื่อและเลขประจำตัวผู้เสียภาษีอากรที่ถูกต้องแก่ผู้จ่ายเงิน
2. ประสานงานกับผู้จ่ายเงิน หากต้องการให้พิจารณาใช้ระบบ e-Withholding Tax
3. ตรวจสอบยอดเงินสุทธิที่ได้รับให้ตรงกับใบแจ้งหนี้และรายการจ่าย
4. ตรวจสอบข้อมูลภาษีหัก ณ ที่จ่ายในระบบกรมสรรพากร
5. บันทึกภาษีที่ถูกหักไว้และนำไปใช้ตามสิทธิทางภาษีที่เกี่ยวข้อง
ผู้รับเงินไม่สามารถกำหนดให้อีกฝ่ายใช้อัตรา 1% ได้โดยลำพัง หากรายการหรือวิธีนำส่งไม่เป็นไปตามเงื่อนไขที่กฎหมายกำหนด

6. ตัวอย่างการคำนวณภาษีหัก ณ ที่จ่าย 1%
สมมติบริษัทจ่ายค่าบริการ 100,000 บาท โดยรายการดังกล่าวเข้าเงื่อนไขอัตราพิเศษ 1%
ค่าบริการก่อนหักภาษี = 100,000 บาท
ภาษีหัก ณ ที่จ่าย 1% = 1,000 บาท
เงินสุทธิที่ผู้รับได้รับ = 99,000 บาท
หากเปรียบเทียบกับกรณีที่ใช้อัตรา 3% ภาษีที่ถูกหักไว้จะเท่ากับ 3,000 บาท และผู้รับเงินจะได้รับเงินสุทธิ 97,000 บาท
ดังนั้น ในตัวอย่างนี้ ผู้รับเงินจะได้รับเงินสดเพิ่มขึ้น 2,000 บาทในวันที่รับชำระ แต่ต้องย้ำว่าการเปรียบเทียบดังกล่าวใช้ได้เฉพาะเมื่อรายการนั้นเข้าเงื่อนไขของอัตราที่นำมาเปรียบเทียบ และไม่ได้หมายความว่าภาษีเงินได้สุดท้ายจะลดลง 2,000 บาท
หมายเหตุ: ตัวอย่างสมมติไม่มีภาษีมูลค่าเพิ่มหรือรายการปรับปรุงอื่นที่มีผลต่อฐานคำนวณ
7. ผู้ประกอบการหรือผู้จ่ายเงิน หากไม่ได้ใช้ e-Withholding Tax อยู่แล้ว ต้องทำอย่างไร?
ผู้ประกอบการหรือผู้จ่ายเงิน ที่ปัจจุบันโอนจ่ายเงินให้คู่ค้าตามปกติ ควรเริ่มจากการติดต่อธนาคารที่มีบัญชีธุรกิจเพื่อสอบถามบริการ e-Withholding Tax และตรวจสอบว่าระบบรองรับประเภทธุรกรรมที่ต้องการหรือไม่
ไม่ควรเปลี่ยนอัตราหักภาษีในโปรแกรมบัญชีเป็น 1% โดยทันที และไม่ควรถือว่ารายการที่โอนเงินไปแล้วผ่านวิธีปกติสามารถนำมาใช้สิทธิย้อนหลังได้โดยอัตโนมัติ หากมีรายการที่ชำระไปแล้ว ควรสอบถามธนาคารและผู้ทำบัญชีถึงแนวทางที่ถูกต้องก่อนแก้ไขรายการ
8. สามารถใช้สิทธิย้อนหลังได้หรือไม่?
จากมาตรการภาษีเพื่อส่งเสริมระบบภาษีอิเล็กทรอนิกส์เดิม ของกฎกระทรวง ฉบับที่ 389 (แก้ไขเพิ่มเติมจาก กฎกระทรวง ฉบับที่ 144) มาตรการสิ้นสุดวันที่ 31 ธ.ค.2568 ต่อมาได้มีการขยายมาตรการ โดยกฎกระทรวง ฉบับที่ 402 (พ.ศ.2569) เมื่อวันที่ 9 ตุลาคม 2569 ซึ่งใช้กับเงินได้ที่จ่ายตั้งแต่ 1 ม.ค.2569-31 ธ.ค.2570
กฎกระทรวงฉบับที่ 402 ได้ระบุว่าอัตรา 1% ใช้กับเงินได้ที่ จ่ายตั้งแต่ 1 ม.ค.2569 อย่างไรก็ตาม ได้ลงนาม วันที่ 1 ต.ค.2569 และลงราชกิจจาฯ วันที่ 9 ต.ค.2569 จึงมีช่วงราว 9 เดือน (ม.ค.–ต.ค.2569) ที่ตัวกฎหมายยังไม่ออก แต่ถ้อยคำของกฎกระทรวงครอบคลุมรายการที่จ่ายในช่วงนั้นด้วย ซึ่งเป็นการมีผลย้อนหลังในทางที่เป็นคุณ และเพิ่มเติมคือ ครม.ได้เห็นชอบเมื่อ 16 มิ.ย.2569 และกรมสรรพากรแถลงข่าวต่อมาสำหรับการขยายเวลาระยะเวลาของมาตรการ
อย่างไรก็ตาม เพื่อความมั่นใจกิจการที่ใช้ e-WHT ในช่วงเดือน มกราคม – ตุลาคม 2569 ควรตรวจสอบกับธนาคารว่าหักภาษีในอัตราใด จากประกาศดังกล่าวสามารถใช้สิทธิย้อนหลังได้จริงหรือไม่ และหากมีส่วนต่าง ควรปรึกษาผู้ทำบัญชีเรื่องการปรับปรุงรายการ
9. Checklist สำหรับฝ่ายบัญชีก่อนใช้สิทธิ
ก่อนดำเนินการ ควรตรวจสอบรายการต่อไปนี้
จำแนกประเภทรายจ่ายและประเภทเงินได้ให้ถูกต้อง
ตรวจสอบผู้รับเงินและเงื่อนไขตามกฎหมาย
ตรวจสอบว่ารายการเข้าเกณฑ์อัตราพิเศษ 1% จริง
ติดต่อธนาคารเพื่อยืนยันการรองรับ e-Withholding Tax
ตรวจสอบข้อมูลผู้รับเงินก่อนทำรายการ
ตรวจสอบหลักฐานการชำระเงินและการนำส่งภาษี
กระทบยอดข้อมูลในระบบกับบัญชีและเอกสารของบริษัท
มาตรการภาษีหัก ณ ที่จ่าย 1% ผ่าน e-Withholding Tax เป็นเรื่องที่ผู้ประกอบการ นักบัญชี และฝ่ายบัญชีควรติดตาม เพราะช่วยทั้งในด้านผู้ประกอบการหรือผู้จ่ายเงิน เช่น การลดขั้นตอนการนำส่งภาษีผ่านระบบอิเล็กทรอนิกส์ ลดขั้นตอนของเอกสาร รวมถึงช่วยผู้รับเงินหรือผู้ให้บริการมีสภาพคล่องที่ดีขึ้น และสูงสุดคือประโยชน์ทั้งสองฝ่ายในด้านการจัดการข้อมูลภาษีให้เป็นระบบมากยิ่งขึ้น
อย่างไรก็ตาม การใช้สิทธิอย่างถูกต้อง ต้องพิจารณาทั้งประเภทเงินได้ ผู้รับเงิน เงื่อนไขตามกฎหมาย และช่องทางการนำส่งภาษี เพราะไม่ใช่ทุกรายจ่ายจะสามารถเลือกใช้อัตราหัก 1% ได้
อ่านประกาศกฏกระทรวง ฉบับที่ 402 (พ.ศ.2569) เพิ่มเติมได้ทาง https://www.rd.go.th/fileadmin/user_upload/kormor/newlaw/mr402.pdf
__
แหล่งข้อมูลทางการ
1. กรมสรรพากร: [กฎกระทรวง ฉบับที่ 402 (พ.ศ.2569)](https://www.rd.go.th/fileadmin/user_upload/kormor/newlaw/mr402.pdf)
2. กรมสรรพากร: [กฎกระทรวง ฉบับที่ 389 (พ.ศ.2566)](https://www.rd.go.th/fileadmin/user_upload/kormor/newlaw/mr389.pdf)
3. กรมสรรพากร: [กฎหมายใหม่](https://www.rd.go.th/23.html)
4. กรมสรรพากร: [ข้อมูลเกี่ยวกับระบบ e-Withholding Tax](https://www.rd.go.th/63641.html)
บทความนี้จัดทำเพื่อให้ความรู้ทั่วไป ไม่ถือเป็นคำวินิจฉัยภาษีเฉพาะกรณี ผู้ประกอบการควรตรวจสอบกฎหมายและประกาศที่เกี่ยวข้องก่อนนำไปใช้จริง
งบการเงินไม่ได้มีไว้แค่ยื่น แต่ยังช่วยให้ผู้บริหารตัดสินใจ
ทุกปลายปี นักบัญชีหลายคนต้องเตรียมตัวเข้าสู่ช่วงปิดบัญชีประจำปี
สิ่งสำคัญไม่ใช่แค่การรวบรวมตัวเลข แต่คือการวางแผนเตรียมข้อมูลและเอกสารให้พร้อม เพื่อให้การจัดทำงบการเงินและการวิเคราะห์ข้อมูลเป็นไปอย่างมีระบบ
แล้วเราจะเตรียมข้อมูลอย่างไร เพื่อให้ผู้บริหารนำข้อมูลทางการเงินไปใช้ประกอบการตัดสินใจได้ดียิ่งขึ้น?
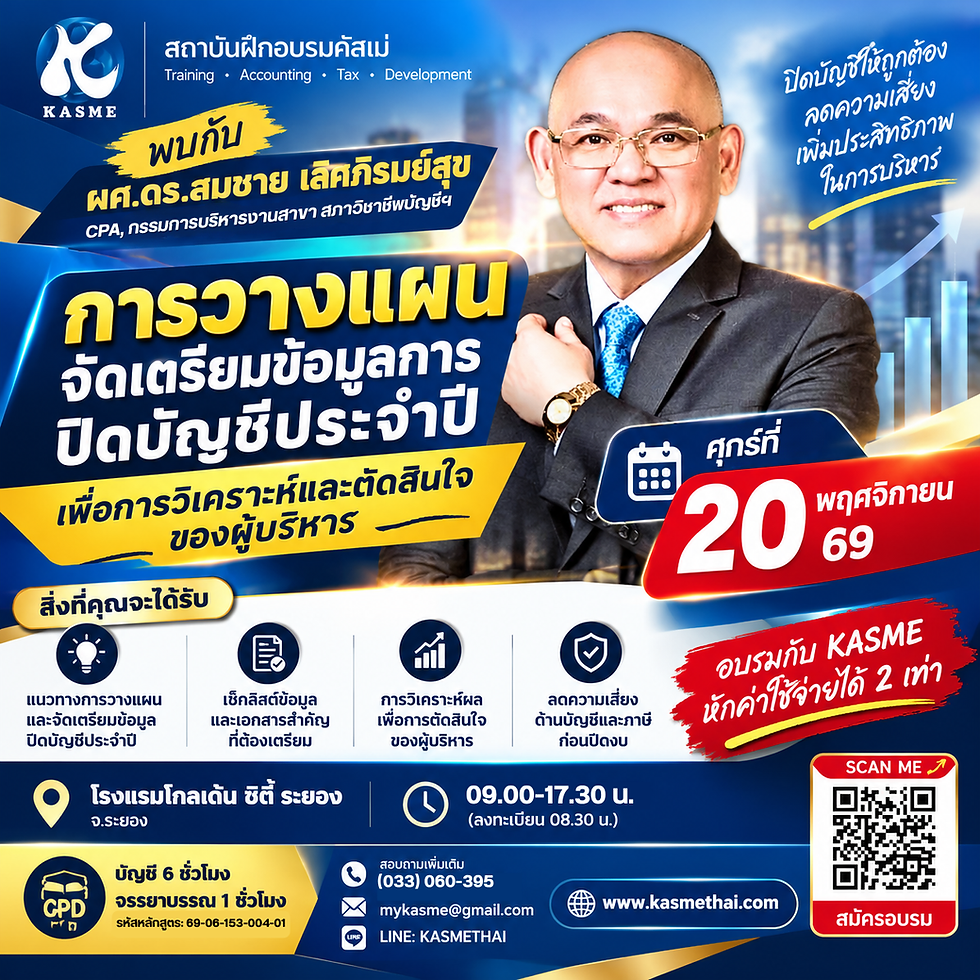
KASME ขอแนะนำหลักสูตร “การวางแผนจัดเตรียมข้อมูลสำหรับการปิดบัญชีประจำปี เพื่อการวิเคราะห์และตัดสินใจของผู้บริหาร”
✅️ เตรียมปิดบัญชีปลายปีอย่างเป็นระบบ
✅️ ตรวจสอบเอกสารทางบัญชีให้ถูกต้อง
✅️ จัดทำงบการเงินให้เป็นไปตามมาตรฐานล่าสุด
✅️ ปิดงบสะท้อนฐานะกิจการที่แท้จริง
✅️ ตรวจสุขภาพงบการเงินก่อนส่งผู้สอบบัญชีและสรรพากร
✅️ ลดความเสี่ยง RBA (Risk-Based Audit System) กรมสรรพากร
✅️ เข้าใจจรรยาบรรณวิชาชีพบัญชีจากกรณีจริง
✨ผลลัพธ์สูงสุด✨เพื่อให้ผู้บริหารสามารถใช้ข้อมูลทางการเงินในการตัดสินใจได้อย่างมั่นใจ
พบกับ ผศ.ดร.สมชาย เลิศภิรมย์สุข (CPA) ในวันที่ 20 พฤศจิกายน 2569 ณ โรงแรมโกลเด้น ซิตี้ ระยอง
หลักสูตรนับชั่วโมง CPD บัญชี 6 ชั่วโมง และจรรยาบรรณ 1 ชั่วโมง
ท่านที่สนใจสามารถตรวจสอบรายละเอียดและสำรองที่นั่งผ่านช่องทางสมัครได้ที่นี่ค่ะ https://forms.gle/vNwKjgK2EH6K5yy89
"เพราะการปิดบัญชีที่ดี เริ่มจากการวางแผนและจัดเตรียมข้อมูลอย่างเป็นระบบ เพื่อให้การจัดทำงบการเงินและการวิเคราะห์ข้อมูลมีประสิทธิภาพ"
📌 หลักสูตร: การวางแผนจัดเตรียมข้อมูลสำหรับการปิดบัญชีประจำปี เพื่อการวิเคราะห์และตัดสินใจของผู้บริหาร
🎓 วิทยากร: ผศ.ดร.สมชาย เลิศภิรมย์สุข (CPA)
📅 20 พฤศจิกายน 2569
📍 โรงแรมโกลเด้น ซิตี้ ระยอง
⏰ 09.00–17.30 น.
📚 CPD บัญชี 6 ชม. + จรรยาบรรณ 1 ชม.(รหัสหลักสูตร: 69-06-153-004-01)
สนใจหลักสูตรนี้ ตรวจสอบรายละเอียดและสำรองที่นั่งได้ที่ลิงก์สมัครของ KASME
กดเข้าเว็บไซต์พบกับบทความทางด้านภาษี-บัญชี และแหล่งเรียนรู้ ฝึกอบรมทางภาษี-บัญชีจากสถาบัน KASME ได้เลย!
KASME: https://www.kasmethai.com
_คลัง e-Book สถาบัน KASME_
_สมัครเป็นสมาชิกเพื่อเข้าถึงสิทธิพิเศษต่าง ๆ_
_ติดตามอัพเดทความรู้ทางภาษีบัญชีดี ๆ ได้ที่_
Facebook - / kasmetax
Youtube - / @kasmethai3988
Website - https://www.kasmethai.com




ความคิดเห็น