


ปัญหาทางภาษีและบัญชีโรงงานมักพบ: ความเสี่ยงที่ผู้ประกอบการไม่ควรมองข้าม


ธุรกิจโรงงานอุตสาหกรรมมีความซับซ้อนในการดำเนินงานมากกว่าธุรกิจซื้อมา–ขายไปทั่วไป เนื่องจากต้องบริหารจัดการวัตถุดิบ กระบวนการผลิต สินค้าระหว่างผลิต สินค้าสำเร็จรูป เครื่องจักร แรงงาน และค่าใช้จ่ายในการผลิตหลายประเภท ขณะเดียวกันยังต้องปฏิบัติตามกฎหมายบัญชีและกฎหมายภาษีที่เกี่ยวข้องอย่างถูกต้อง
ปัญหาที่เกิดขึ้นในโรงงานจำนวนไม่น้อยไม่ได้เกิดจากการบันทึกบัญชีผิดพลาดเพียงอย่างเดียว แต่เกิดจากข้อมูลระหว่างฝ่ายจัดซื้อ ฝ่ายผลิต ฝ่ายคลังสินค้า ฝ่ายบุคคล และฝ่ายบัญชีไม่สอดคล้องกัน เช่น จำนวนสินค้าคงเหลือไม่ตรงกับบัญชี การบันทึกต้นทุนการผลิตไม่ครบถ้วน การใช้ภาษีซื้อโดยมีเอกสารประกอบไม่สมบูรณ์ หรือการคำนวณค่าเสื่อมราคาทางภาษีไม่ถูกต้อง
ข้อผิดพลาดเหล่านี้อาจส่งผลต่อความถูกต้องของงบการเงิน การคำนวณกำไรสุทธิทางภาษี และภาระภาษีของกิจการ นอกจากนี้ยังอาจทำให้ผู้บริหารไม่สามารถประเมินต้นทุนและผลประกอบการที่แท้จริงได้อย่างมีประสิทธิภาพ
ดังนั้น การทำความเข้าใจปัญหาทางบัญชีและภาษีที่โรงงานมักพบ ตลอดจนการวางระบบควบคุมภายในที่เหมาะสม จึงเป็นสิ่งสำคัญสำหรับผู้ประกอบการ ผู้บริหารโรงงาน นักบัญชี และผู้ที่เกี่ยวข้องกับการบริหารจัดการทางการเงินของกิจการ
ปัญหาทางภาษีและบัญชีที่โรงงานมักพบ
1. ปัญหาสินค้าคงเหลือ วัตถุดิบ และของเสียจากกระบวนการผลิต
สินค้าคงเหลือเป็นหนึ่งในรายการบัญชีที่มีความสำคัญสำหรับโรงงาน เนื่องจากเกี่ยวข้องโดยตรงกับต้นทุนขาย ต้นทุนการผลิต และกำไรสุทธิของกิจการ หากข้อมูลสินค้าคงเหลือไม่ถูกต้อง ย่อมส่งผลกระทบต่อความน่าเชื่อถือของงบการเงินและการคำนวณภาษีเงินได้นิติบุคคล
ปัญหาที่พบได้ ได้แก่ จำนวนวัตถุดิบในระบบไม่ตรงกับสินค้าจริง สินค้าสูญหายระหว่างการผลิต การบันทึกเศษซากและของเสียไม่ครบถ้วน รวมถึงการไม่สามารถอธิบายสาเหตุของผลต่างระหว่างยอดตามบัญชีกับผลการตรวจนับสินค้าจริงได้อย่างชัดเจน
ตัวอย่างเช่น โรงงานแห่งหนึ่งตรวจพบว่าวัตถุดิบตามระบบบัญชีมีจำนวน 10,000 กิโลกรัม แต่เมื่อตรวจนับจริงกลับพบเพียง 9,600 กิโลกรัม ส่วนต่าง 400 กิโลกรัมอาจเกิดจากการสูญเสียตามกระบวนการผลิต การเบิกใช้ที่ไม่ได้บันทึก การชั่งน้ำหนักผิดพลาด หรือการสูญหาย ซึ่งแต่ละสาเหตุต้องได้รับการตรวจสอบและจัดการแตกต่างกัน
ในทางบัญชี กิจการต้องพิจารณาการวัดมูลค่าสินค้าคงเหลือให้เป็นไปตามมาตรฐานการรายงานทางการเงินที่เกี่ยวข้อง ส่วนในทางภาษี การตัดสินค้าคงเหลือที่สูญหาย เสื่อมสภาพ หรือทำลาย อาจมีประเด็นภาษีที่ต้องพิจารณาแยกต่างหาก โดยเฉพาะภาษีมูลค่าเพิ่มและหลักฐานประกอบการรับรู้รายจ่าย
แนวทางป้องกัน: โรงงานควรตรวจนับสินค้าคงเหลือเป็นระยะ กระทบยอดข้อมูลระหว่างคลังสินค้ากับบัญชี จัดทำรายงานวัตถุดิบเบิกใช้และของเสียจากการผลิต พร้อมระบุสาเหตุและผู้อนุมัติการปรับปรุงรายการอย่างชัดเจน
2. ปัญหาการคำนวณต้นทุนการผลิต
ต้นทุนการผลิตของโรงงานประกอบด้วยต้นทุนวัตถุดิบทางตรง ค่าแรงงานทางตรง และค่าใช้จ่ายการผลิตที่เกี่ยวข้อง การจัดสรรต้นทุนเหล่านี้อย่างไม่เหมาะสมอาจทำให้ต้นทุนสินค้าสำเร็จรูปและต้นทุนขายคลาดเคลื่อน
ปัญหาที่พบบ่อย ได้แก่ การปันส่วนค่าไฟฟ้าและค่าใช้จ่ายโรงงานไม่สอดคล้องกับการใช้งานจริง การบันทึกค่าแรงและวัตถุดิบไม่ครบถ้วน การคำนวณสินค้าระหว่างผลิตผิดพลาด และการใช้ต้นทุนมาตรฐานโดยไม่ได้วิเคราะห์ความแตกต่างจากต้นทุนจริง
ตัวอย่างเช่น โรงงานมีค่าใช้จ่ายการผลิตคงที่จำนวนมาก แต่ปริมาณการผลิตลดลงอย่างมีนัยสำคัญ หากนำค่าใช้จ่ายทั้งหมดไปปันส่วนเข้ากับสินค้าที่ผลิตได้โดยไม่พิจารณาหลักเกณฑ์ที่เหมาะสม ต้นทุนต่อหน่วยอาจสูงเกินจริงและทำให้การประเมินมูลค่าสินค้าคงเหลือไม่ถูกต้อง
นอกจากนี้ การคำนวณต้นทุนที่คลาดเคลื่อนยังส่งผลต่อการกำหนดราคาขาย การวิเคราะห์กำไรขั้นต้น และการตัดสินใจว่าจะเพิ่มหรือลดกำลังการผลิตสินค้าแต่ละประเภท
แนวทางป้องกัน: โรงงานควรกำหนดหลักเกณฑ์การคำนวณต้นทุนที่ชัดเจน ใช้ข้อมูลจากฝ่ายผลิตประกอบการคำนวณ ตรวจสอบผลต่างระหว่างต้นทุนมาตรฐานกับต้นทุนจริง และทบทวนวิธีปันส่วนค่าใช้จ่ายการผลิตอย่างสม่ำเสมอ
3. ปัญหาภาษีมูลค่าเพิ่มและเอกสารภาษีซื้อ–ภาษีขาย
ภาษีมูลค่าเพิ่มเป็นอีกหนึ่งประเด็นที่โรงงานต้องให้ความสำคัญ เนื่องจากมีธุรกรรมจำนวนมากทั้งการซื้อวัตถุดิบ การจ้างผลิต การจ้างทำของ การรับบริการ การขายสินค้า และการส่งออก
ปัญหาที่พบ ได้แก่ ใบกำกับภาษีมีข้อมูลไม่ครบถ้วนหรือไม่ถูกต้อง การบันทึกภาษีซื้อผิดงวด รายงานภาษีซื้อและภาษีขายไม่ตรงกับบัญชีแยกประเภท ตลอดจนการใช้ภาษีซื้อโดยไม่ตรวจสอบว่าเป็นภาษีซื้อที่มีสิทธินำมาหักได้ตามกฎหมายหรือไม่
นอกจากนี้ การนำวัตถุดิบหรือสินค้าของบริษัทไปใช้ในวัตถุประสงค์อื่น การแจกสินค้า การทำลายสินค้า หรือการพบสินค้าสูญหาย อาจมีผลทางภาษีแตกต่างกันตามข้อเท็จจริงและหลักเกณฑ์ที่เกี่ยวข้อง จึงไม่ควรปรับปรุงบัญชีเพียงอย่างเดียวโดยไม่ได้วิเคราะห์ผลทางภาษี
แนวทางป้องกัน: ควรตรวจสอบความถูกต้องของใบกำกับภาษีก่อนบันทึกบัญชี กระทบยอดรายงานภาษีกับบัญชีแยกประเภททุกเดือน และจัดเก็บเอกสารประกอบธุรกรรมให้ครบถ้วน โดยเฉพาะกรณีสินค้าสูญหาย ของเสีย และการทำลายสินค้า
4. ปัญหาภาษีหัก ณ ที่จ่าย
โรงงานมักมีการจ่ายเงินให้ผู้รับเหมาซ่อมบำรุง ผู้ให้บริการขนส่ง บริษัทที่ปรึกษา ผู้รับจ้างทำของ และผู้ให้บริการประเภทต่าง ๆ การจำแนกประเภทธุรกรรมผิดพลาดอาจทำให้หักภาษี ณ ที่จ่ายไม่ถูกต้อง
ตัวอย่างเช่น การจ่ายค่าขนส่ง ค่าบริการ หรือค่าจ้างทำของ อาจต้องพิจารณาลักษณะของสัญญา ผู้รับเงิน และเงื่อนไขตามกฎหมายก่อนกำหนดหน้าที่หักภาษี การใช้หลักเกณฑ์เดียวกันกับผู้รับจ้างทุกรายโดยไม่ตรวจสอบข้อเท็จจริงอาจทำให้กิจการปฏิบัติไม่ถูกต้อง
อีกปัญหาหนึ่งคือ ข้อมูลเจ้าหนี้ในระบบบัญชีไม่ตรงกับข้อมูลที่ใช้ยื่นแบบ ภ.ง.ด.3 หรือ ภ.ง.ด.53 รวมถึงการนำส่งภาษีล่าช้าและการเก็บหนังสือรับรองการหักภาษี ณ ที่จ่ายไม่เป็นระบบ
แนวทางป้องกัน: โรงงานควรจัดทำทะเบียนผู้ขายและผู้ให้บริการ แยกประเภทการจ่ายเงินให้ชัดเจน กำหนดขั้นตอนตรวจสอบภาษีก่อนชำระเงิน และกระทบยอดบัญชีภาษีหัก ณ ที่จ่ายกับแบบภาษีที่ยื่นในแต่ละเดือน
5. ปัญหาสินทรัพย์ถาวรและค่าเสื่อมราคา
เครื่องจักร อาคาร ระบบสาธารณูปโภค และอุปกรณ์การผลิตเป็นสินทรัพย์สำคัญของโรงงาน การจำแนกรายจ่ายที่เกี่ยวข้องกับสินทรัพย์เหล่านี้ผิดพลาดอาจกระทบทั้งงบการเงินและภาษีเงินได้นิติบุคคล
ตัวอย่างปัญหาที่พบ ได้แก่ การบันทึกค่าปรับปรุงเครื่องจักรเป็นค่าใช้จ่ายทันทีโดยไม่ได้พิจารณาว่าเป็นรายจ่ายที่ต้องบันทึกเป็นสินทรัพย์ การคำนวณค่าเสื่อมราคาทางบัญชีไม่สอดคล้องกับนโยบายบัญชี และการใช้ค่าเสื่อมราคาทางบัญชีเป็นรายจ่ายทางภาษีโดยไม่ตรวจสอบหลักเกณฑ์ภาษีที่เกี่ยวข้อง
นอกจากนี้ โรงงานอาจมีเครื่องจักรที่เลิกใช้งาน ชำรุด หรือจำหน่ายออกไปแล้ว แต่ยังคงปรากฏในทะเบียนสินทรัพย์ ส่งผลให้มูลค่าสินทรัพย์และค่าเสื่อมราคาไม่ถูกต้อง
แนวทางป้องกัน: ควรจัดทำทะเบียนสินทรัพย์ถาวรที่เป็นปัจจุบัน ตรวจนับสินทรัพย์จริงเป็นระยะ แยกการพิจารณาค่าเสื่อมราคาทางบัญชีออกจากค่าเสื่อมราคาทางภาษี และจัดเก็บเอกสารการซื้อ การติดตั้ง การซ่อมแซม และการจำหน่ายสินทรัพย์ให้ครบถ้วน
6. ปัญหาการนำเข้า ส่งออก และธุรกรรมกับต่างประเทศ
โรงงานที่นำเข้าวัตถุดิบ เครื่องจักร หรือชิ้นส่วนจากต่างประเทศจำเป็นต้องตรวจสอบความสอดคล้องระหว่างเอกสารการซื้อ เอกสารศุลกากร ใบขนสินค้า เอกสารการชำระเงิน และรายการบัญชี
ปัญหาที่พบ ได้แก่ การบันทึกต้นทุนสินค้านำเข้าไม่ครบถ้วน การใช้วันที่หรืออัตราแลกเปลี่ยนไม่เหมาะสม การบันทึกผลต่างจากอัตราแลกเปลี่ยนผิดพลาด และการไม่พิจารณาภาษีที่เกี่ยวข้องกับการจ่ายเงินให้ผู้ให้บริการในต่างประเทศ
ในกรณีที่มีธุรกรรมกับบริษัทในเครือ ยังต้องพิจารณาความเหมาะสมของราคาซื้อขายและข้อกำหนดด้านราคาโอนตามกฎหมายที่เกี่ยวข้องด้วย
แนวทางป้องกัน: ควรกำหนดขั้นตอนตรวจสอบเอกสารนำเข้าและส่งออกให้เชื่อมโยงกับระบบบัญชี ตรวจสอบต้นทุนที่เกี่ยวข้องกับการนำเข้าสินค้า และวิเคราะห์หน้าที่ภาษีของธุรกรรมระหว่างประเทศก่อนบันทึกบัญชีและชำระเงิน
7. ปัญหาการใช้สิทธิประโยชน์ BOI
โรงงานที่ได้รับการส่งเสริมการลงทุนจากสำนักงานคณะกรรมการส่งเสริมการลงทุน (BOI) ต้องให้ความสำคัญกับเงื่อนไขของบัตรส่งเสริมและการจัดทำข้อมูลบัญชีที่รองรับการใช้สิทธิประโยชน์
ปัญหาที่อาจพบ ได้แก่ การแยกรายได้และค่าใช้จ่ายของกิจการที่ได้รับส่งเสริมกับกิจการที่ไม่ได้รับส่งเสริมไม่ชัดเจน การจัดสรรค่าใช้จ่ายร่วมไม่เหมาะสม และการคำนวณกำไรสุทธิที่ได้รับสิทธิประโยชน์ทางภาษีโดยไม่มีข้อมูลสนับสนุนเพียงพอ
หากข้อมูลบัญชีไม่สามารถแสดงให้เห็นได้อย่างชัดเจนว่ารายได้และค่าใช้จ่ายเกี่ยวข้องกับกิจการส่วนใด อาจทำให้การคำนวณภาษีและการตรวจสอบการใช้สิทธิประโยชน์มีความซับซ้อนมากขึ้น
แนวทางป้องกัน: ควรจัดทำระบบบัญชีและรายงานแยกตามกิจการหรือโครงการที่เกี่ยวข้อง กำหนดหลักเกณฑ์จัดสรรค่าใช้จ่ายร่วมที่ตรวจสอบได้ และติดตามเงื่อนไขของสิทธิประโยชน์อย่างต่อเนื่อง
8. ปัญหาการปิดบัญชีและการคำนวณภาษีเงินได้นิติบุคคล
การปิดบัญชีประจำปีเป็นขั้นตอนสำคัญที่รวบรวมข้อมูลจากทุกฝ่ายของโรงงาน หากข้อมูลต้นทางไม่ถูกต้องหรือไม่ครบถ้วน ข้อผิดพลาดอาจส่งผลต่อเนื่องไปถึงงบการเงินและแบบแสดงรายการภาษีเงินได้นิติบุคคล
ประเด็นที่ควรระวัง ได้แก่ การรับรู้รายได้และค่าใช้จ่ายไม่ตรงงวด การบันทึกค่าใช้จ่ายค้างจ่ายไม่ครบถ้วน การตั้งสำรองทางบัญชีโดยไม่วิเคราะห์ผลทางภาษี และการปรับปรุงกำไรทางบัญชีเป็นกำไรสุทธิทางภาษีไม่ครบถ้วน
นอกจากนี้ ข้อมูลจากระบบบัญชี ระบบคลังสินค้า ระบบเงินเดือน และระบบภาษีอิเล็กทรอนิกส์อาจไม่สอดคล้องกัน หากไม่มีขั้นตอนกระทบยอดและตรวจสอบก่อนยื่นแบบภาษี
แนวทางป้องกัน: ควรจัดทำรายการตรวจสอบก่อนปิดบัญชี (Closing Checklist) กำหนดผู้รับผิดชอบแต่ละรายการ กระทบยอดบัญชีที่สำคัญ ตรวจสอบความสอดคล้องระหว่างงบการเงินกับข้อมูลภาษี และจัดเก็บเอกสารประกอบการปรับปรุงกำไรทางภาษีอย่างเป็นระบบ
ปัญหาทางบัญชีและภาษีของโรงงานอุตสาหกรรมมีความเชื่อมโยงกันอย่างใกล้ชิด ตั้งแต่การรับวัตถุดิบเข้าสู่คลังสินค้า การเบิกใช้ในกระบวนการผลิต การควบคุมสินค้าคงเหลือ การคำนวณต้นทุน การขายสินค้า ไปจนถึงการปิดบัญชีและการยื่นแบบภาษี หากขั้นตอนใดขั้นตอนหนึ่งมีข้อผิดพลาด ก็อาจส่งผลกระทบต่อข้อมูลในขั้นตอนอื่นตามมาได้
การแก้ไขปัญหาจึงไม่ควรจำกัดอยู่ที่การปรับปรุงรายการบัญชีเมื่อสิ้นปี แต่ควรเริ่มจากการพัฒนาระบบควบคุมภายใน การกำหนดผู้รับผิดชอบที่ชัดเจน การเชื่อมโยงข้อมูลระหว่างแผนก และการตรวจสอบเอกสารประกอบธุรกรรมอย่างสม่ำเสมอ
สำหรับผู้บริหารโรงงาน การลงทุนในระบบบัญชีและภาษีที่มีประสิทธิภาพไม่เพียงช่วยลดความเสี่ยงจากการปฏิบัติไม่ถูกต้อง แต่ยังช่วยให้มองเห็นต้นทุนที่แท้จริง วิเคราะห์กำไรของแต่ละผลิตภัณฑ์ได้ดีขึ้น และใช้ข้อมูลทางการเงินประกอบการตัดสินใจทางธุรกิจได้อย่างมีประสิทธิภาพ
ท้ายที่สุด การบริหารความเสี่ยงทางบัญชีและภาษีที่ดีต้องอาศัยความร่วมมือจากทุกฝ่ายในองค์กร โดยมีฝ่ายบัญชีและภาษีเป็นกลไกสำคัญในการตรวจสอบ วิเคราะห์ และให้คำแนะนำ เพื่อให้โรงงานสามารถดำเนินธุรกิจได้อย่างถูกต้อง โปร่งใส และยั่งยืน

บรรณานุกรมและแหล่งข้อมูลอ้างอิง
สภาวิชาชีพบัญชี ในพระบรมราชูปถัมภ์. มาตรฐานการบัญชี ฉบับที่ 2 เรื่อง สินค้าคงเหลือ และข้อมูลมาตรฐานการรายงานทางการเงินที่เกี่ยวข้องhttps://acpro-std.tfac.or.th/standard/113/
สภาวิชาชีพบัญชี ในพระบรมราชูปถัมภ์. คู่มืออธิบายมาตรฐานการรายงานทางการเงิน รวมถึงมาตรฐานที่เกี่ยวข้องกับสินค้าคงเหลือ ที่ดิน อาคารและอุปกรณ์ และภาษีเงินได้https://acpro-std.tfac.or.th/standard/22
กรมสรรพากร. กฎหมายภาษีอากร คำแนะนำ และข้อมูลเกี่ยวกับภาษีมูลค่าเพิ่ม ภาษีหัก ณ ที่จ่าย และภาษีเงินได้นิติบุคคลhttps://www.rd.go.th/
กรมพัฒนาธุรกิจการค้า กระทรวงพาณิชย์. ข้อมูลด้านกฎหมายการบัญชี การจัดทำบัญชี และการนำส่งงบการเงินhttps://www.dbd.go.th/
สำนักงานคณะกรรมการส่งเสริมการลงทุน (BOI). ข้อมูลเกี่ยวกับมาตรการส่งเสริมการลงทุนและเงื่อนไขการใช้สิทธิประโยชน์https://www.boi.go.th/
หมายเหตุ: บทความนี้จัดทำเพื่อให้ความรู้ทั่วไป การปฏิบัติทางบัญชีและภาษีในแต่ละกรณีต้องพิจารณาข้อเท็จจริง เอกสารประกอบ และกฎหมายหรือมาตรฐานที่ใช้บังคับกับกิจการนั้น ๆ โดยเฉพาะ
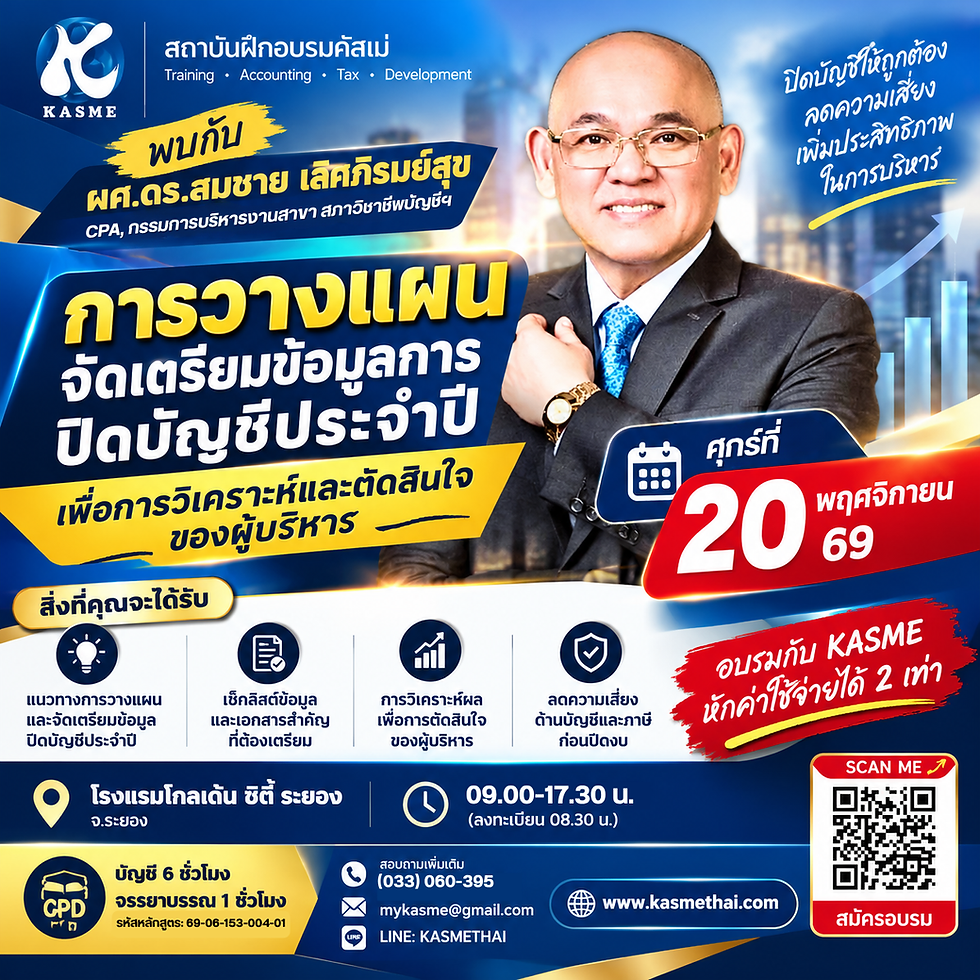
งบการเงินไม่ได้มีไว้แค่ยื่น แต่ยังช่วยให้ผู้บริหารตัดสินใจ
ทุกปลายปี นักบัญชีหลายคนต้องเตรียมตัวเข้าสู่ช่วงปิดบัญชีประจำปี
สิ่งสำคัญไม่ใช่แค่การรวบรวมตัวเลข แต่คือการวางแผนเตรียมข้อมูลและเอกสารให้พร้อม เพื่อให้การจัดทำงบการเงินและการวิเคราะห์ข้อมูลเป็นไปอย่างมีระบบ
แล้วเราจะเตรียมข้อมูลอย่างไร เพื่อให้ผู้บริหารนำข้อมูลทางการเงินไปใช้ประกอบการตัดสินใจได้ดียิ่งขึ้น?
KASME ขอแนะนำหลักสูตร “การวางแผนจัดเตรียมข้อมูลสำหรับการปิดบัญชีประจำปี เพื่อการวิเคราะห์และตัดสินใจของผู้บริหาร”
✅️ เตรียมปิดบัญชีปลายปีอย่างเป็นระบบ
✅️ ตรวจสอบเอกสารทางบัญชีให้ถูกต้อง
✅️ จัดทำงบการเงินให้เป็นไปตามมาตรฐานล่าสุด
✅️ ปิดงบสะท้อนฐานะกิจการที่แท้จริง
✅️ ตรวจสุขภาพงบการเงินก่อนส่งผู้สอบบัญชีและสรรพากร
✅️ ลดความเสี่ยง RBA (Risk-Based Audit System) กรมสรรพากร
✅️ เข้าใจจรรยาบรรณวิชาชีพบัญชีจากกรณีจริง
✨ผลลัพธ์สูงสุด✨เพื่อให้ผู้บริหารสามารถใช้ข้อมูลทางการเงินในการตัดสินใจได้อย่างมั่นใจ
พบกับ ผศ.ดร.สมชาย เลิศภิรมย์สุข (CPA) ในวันที่ 20 พฤศจิกายน 2569 ณ โรงแรมโกลเด้น ซิตี้ ระยอง
หลักสูตรนับชั่วโมง CPD บัญชี 6 ชั่วโมง และจรรยาบรรณ 1 ชั่วโมง
ท่านที่สนใจสามารถตรวจสอบรายละเอียดและสำรองที่นั่งผ่านช่องทางสมัครได้ที่นี่ค่ะ https://forms.gle/vNwKjgK2EH6K5yy89
"เพราะการปิดบัญชีที่ดี เริ่มจากการวางแผนและจัดเตรียมข้อมูลอย่างเป็นระบบ เพื่อให้การจัดทำงบการเงินและการวิเคราะห์ข้อมูลมีประสิทธิภาพ"
📌 หลักสูตร: การวางแผนจัดเตรียมข้อมูลสำหรับการปิดบัญชีประจำปี เพื่อการวิเคราะห์และตัดสินใจของผู้บริหาร
🎓 วิทยากร: ผศ.ดร.สมชาย เลิศภิรมย์สุข (CPA)
📅 20 พฤศจิกายน 2569
📍 โรงแรมโกลเด้น ซิตี้ ระยอง
⏰ 09.00–17.30 น.
📚 CPD บัญชี 6 ชม. + จรรยาบรรณ 1 ชม.(รหัสหลักสูตร: 69-06-153-004-01)
สนใจหลักสูตรนี้ ตรวจสอบรายละเอียดและสำรองที่นั่งได้ที่ลิงก์สมัครของ KASME

กดเข้าเว็บไซต์พบกับบทความทางด้านภาษี-บัญชี
และแหล่งเรียนรู้ ฝึกอบรมทางภาษี-บัญชีจากสถาบัน KASME ได้เลย!
KASME: https://www.kasmethai.com
_คลัง e-Book สถาบัน KASME_
_สมัครเป็นสมาชิกเพื่อเข้าถึงสิทธิพิเศษต่าง ๆ_
_ติดตามอัพเดทความรู้ทางภาษีบัญชีดี ๆ ได้ที่_
Facebook - / kasmetax
Youtube - / @kasmethai3988
Website - https://www.kasmethai.com




ความคิดเห็น