


ธุรกิจขนส่งต้องจด VAT ไหม? เข้าใจภาษีหัก ณ ที่จ่าย 1% พร้อมตัวอย่างกิจการที่เข้าข่าย

การประกอบธุรกิจมีทั้งการขายสินค้าและการให้บริการ ธุรกิจขนส่งเป็นธุรกิจบริการที่ช่วยให้ผู้ประกอบการมีรายได้เกิดขึ้นได้รวดเร็ว เพราะไม่ว่าจะซื้อขายสินค้าหรือให้บริการ ก็มักต้องมีการขนส่งหรือขนย้ายเพื่อตอบสนองความต้องการของลูกค้าแต่ละราย ค่าขนส่งจึงเป็นค่าใช้จ่ายที่เกิดขึ้นเป็นประจำ และทำให้เกิดธุรกิจเกี่ยวเนื่องอีกหลายประเภท เช่น Shipping และ Freight Forwarder

ขนส่ง: ได้รับยกเว้นภาษีมูลค่าเพิ่ม
ประมวลรัษฎากร มาตรา 81(1)(ณ) กำหนดว่า การให้บริการขนส่งในราชอาณาจักรได้รับยกเว้นภาษีมูลค่าเพิ่ม ผู้ประกอบธุรกิจขนส่งจึงไม่ต้องจดทะเบียนภาษีมูลค่าเพิ่ม เนื่องจากกฎหมายยกเว้นให้อยู่แล้ว
ในอีกด้านหนึ่ง เมื่อบริษัทหรือห้างหุ้นส่วนนิติบุคคลจ่ายเงินค่าขนส่ง จะมีหน้าที่ต้องหักภาษีเงินได้ ณ ที่จ่าย ในอัตรา 1% ยกเว้นการขนส่งสาธารณะ ซึ่งไม่ต้องหักภาษี ณ ที่จ่าย
ภาระภาษีของผู้ประกอบธุรกิจขนส่ง
สรุปได้ 2 ประเด็นหลัก คือ
1. ได้รับยกเว้นภาษีมูลค่าเพิ่ม
2. เมื่อได้รับเงิน จะถูกหักภาษีเงินได้ ณ ที่จ่าย ในอัตรา 1%
อย่างไรจึงเรียกว่า “ขนส่ง”
ปัญหาที่พบบ่อยในทางปฏิบัติคือ กิจการแบบใดจึงถือว่าเป็น “ธุรกิจขนส่ง” ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 608 ให้ความหมายของผู้ขนส่งว่า คือบุคคลผู้รับขนส่งของหรือคนโดยสารเพื่อบำเหน็จเป็นทางค้าปกติของตน
ดังนั้น การขนส่งจะต้องประกอบด้วย
1. เป็นการขนย้ายคนหรือของจากที่หนึ่งไปยังอีกที่หนึ่ง ตามคำสั่งของผู้ว่าจ้าง
2. จะเป็นการขนของหรือคนโดยสารก็ได้
3. ทำการขนส่งเป็นประจำ โดยไม่ได้ขายสินค้าหรือให้บริการอื่นนอกเหนือจากการขนส่ง
ทั้งนี้ บริการขนส่งที่ต้องหักภาษี ณ ที่จ่าย และได้รับยกเว้นภาษีมูลค่าเพิ่ม ต้องเป็นค่าขนส่งที่ไม่ใช่ค่าโดยสารสำหรับการขนส่งสาธารณะ
ตัวอย่างกิจการที่ถือเป็น “ขนส่ง”
1. ขนจากที่หนึ่งไปอีกที่หนึ่ง เช่น ขนส่งสินค้าภายในประเทศด้วยรถบรรทุก จากโรงงานหรือสถานที่ที่ผู้ว่าจ้างกำหนด ไปยังสถานที่ของลูกค้า
2. รับจ้างจัดหารถมาขนสินค้า เช่น บริษัทหนึ่งรับจัดหารถบรรทุกมาขนสินค้าของผู้ว่าจ้างไปยังด่านศุลกากร และลำเลียงจากโกดังไปขึ้นเรือเล็กที่ผู้ซื้อจัดหามา เพื่อรอผ่านศุลกากรและส่งมอบต่อให้ผู้ซื้อ
3. ขนถ่ายสินค้าที่ท่าเรือ ไม่ว่าจะขนระหว่างท่าเรือกับโกดังโดยใช้สายพาน ใช้คน หรือใช้รถตัก
4. ขนส่งด้วยรถบรรทุก ไม่ว่าจะจดทะเบียนกับกรมการขนส่งทางบกหรือไม่ก็ตาม
5. รับส่งเอกสาร ด้วยจักรยานยนต์ตามคำสั่งผู้ว่าจ้าง ทั้งแบบเรียกใช้ชั่วคราวและแบบรายเดือน
6. รับขนส่งพนักงาน เช่น บริษัทที่จดทะเบียนประกอบการขนส่งโดยสารรับจ้างไม่ประจำทาง ให้บริการรับส่งพนักงานของบริษัทแห่งหนึ่งตามวัน เวลา และเส้นทางที่ตกลงกันแน่นอน คิดค่าจ้างเป็นรายเดือน
7. รับจ้างตามคำสั่งของผู้ว่าจ้าง เช่น ใช้รถตู้วิ่งรับจ้างทั่วไปตามสถานที่และเส้นทางที่กำหนด โดยผู้รับจ้างจัดหาพนักงานขับรถและคิดค่าบริการเป็นรายครั้ง หรือรับส่งพนักงานเป็นประจำในสถานที่ที่แน่นอนโดยคิดเป็นรายเดือน
8. รถเครนยกสินค้า ให้บริการยกตู้สินค้าจากที่หนึ่งไปยังอีกที่หนึ่ง
9. ขนส่งทางทะเลหรืออากาศยาน การขนส่งสินค้าระหว่างประเทศด้วยอากาศยานหรือเรือเดินทะเล
10. รับขนย้ายสิ่งของ เช่น บริษัทที่มีใบอนุญาตประกอบการขนส่งส่วนบุคคล รับจ้างขนย้ายสิ่งของของลูกค้าไปยังอีกที่หนึ่ง
ธุรกิจขนส่งที่เข้านิยามตามกฎหมายได้รับยกเว้นภาษีมูลค่าเพิ่ม จึงไม่ต้องจดทะเบียน VAT แต่เมื่อได้รับค่าขนส่งจากบริษัทหรือห้างหุ้นส่วนนิติบุคคล จะถูกหักภาษี ณ ที่จ่าย 1% การจะรู้ว่ากิจการของตนเข้าข่าย “ขนส่ง” หรือไม่ ให้ดูว่าเป็นการรับขนย้ายคนหรือของตามคำสั่งผู้ว่าจ้างเป็นปกติ โดยไม่ได้ขายสินค้าหรือให้บริการอื่นปะปนอยู่ด้วย ทั้งนี้การจดทะเบียนกับกรมการขนส่งทางบกหรือไม่ ไม่ได้เป็นตัวตัดสิน
ข้อมูลอ้างอิง:
- ประมวลรัษฎากร มาตรา 81(1)(ณ) เรื่องการให้บริการขนส่งในราชอาณาจักรได้รับยกเว้นภาษีมูลค่าเพิ่ม
- ประมวลกฎหมายแพ่งและพาณิชย์ ลักษณะ 8 มาตรา 608 เรื่องนิยามของ "ผู้ขนส่ง"
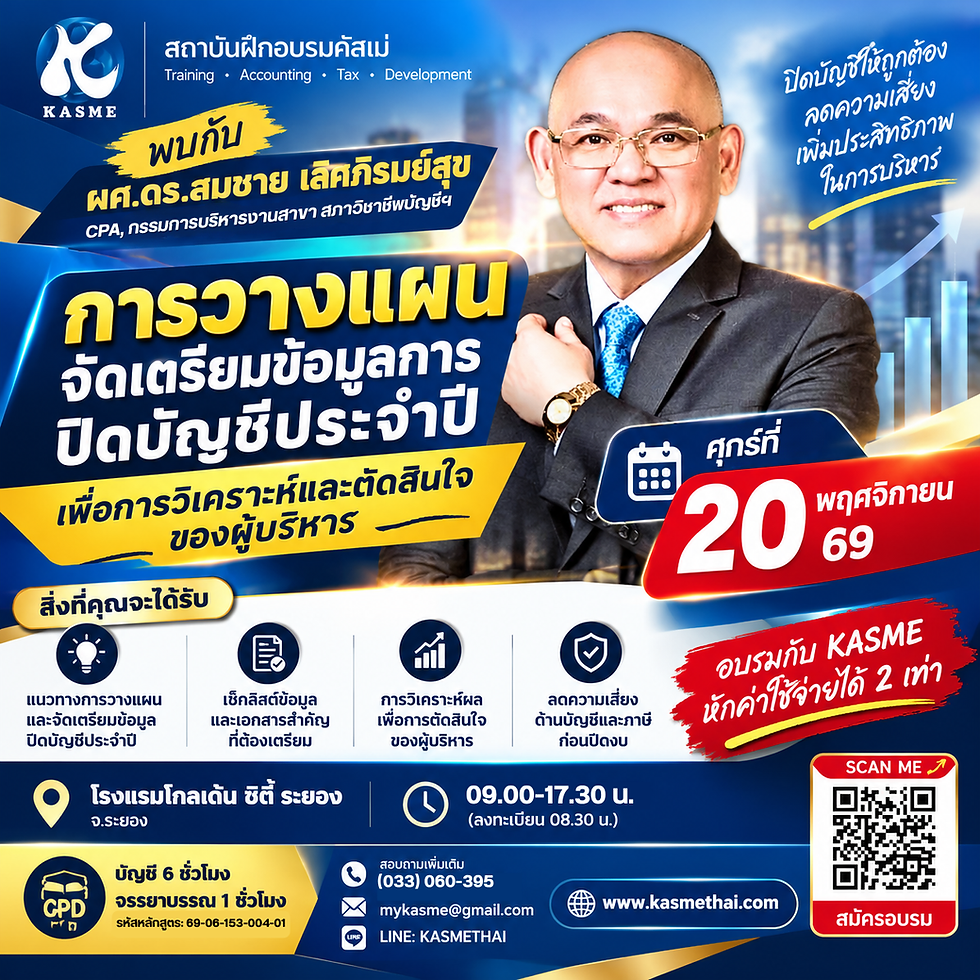
งบการเงินไม่ได้มีไว้แค่ยื่น แต่ยังช่วยให้ผู้บริหารตัดสินใจ
ทุกปลายปี นักบัญชีหลายคนต้องเตรียมตัวเข้าสู่ช่วงปิดบัญชีประจำปี และสิ่งสำคัญไม่ใช่แค่การรวบรวมตัวเลข แต่คือการวางแผนเตรียมข้อมูลและเอกสารให้พร้อม เพื่อให้การจัดทำงบการเงินและการวิเคราะห์ข้อมูลเป็นไปอย่างมีระบบ
แล้วเราจะเตรียมข้อมูลอย่างไร เพื่อให้ผู้บริหารนำข้อมูลทางการเงินไปใช้ประกอบการตัดสินใจได้ดียิ่งขึ้น?
📌 หลักสูตร: การวางแผนจัดเตรียมข้อมูลสำหรับการปิดบัญชีประจำปี เพื่อการวิเคราะห์และตัดสินใจของผู้บริหาร
🎓 วิทยากร: ผศ.ดร.สมชาย เลิศภิรมย์สุข (CPA)
📅 20 พฤศจิกายน 2569
📍 โรงแรมโกลเด้น ซิตี้ ระยอง
⏰ 09.00–17.30 น.
📚 CPD บัญชี 6 ชม. + จรรยาบรรณ 1 ชม.(รหัสหลักสูตร: 69-06-153-004-01)
สนใจหลักสูตรนี้ ตรวจสอบรายละเอียดและสำรองที่นั่งได้ที่ลิงก์สมัครของ KASME




ความคิดเห็น